Zníženie výdavkov
Cieľom tohto kroku je vytvoriť čo najvyššiu medzeru medzi príjmami a výdavkami. Okrem naplánovaných výdavkov, ktoré sme si zapísali do tabuľky, a okrem výdavkov, ktoré nám zostávajú ako vreckové, potrebujeme ideálne každý mesiac posielať peniaze do rezervy a na investície.
Rezervy
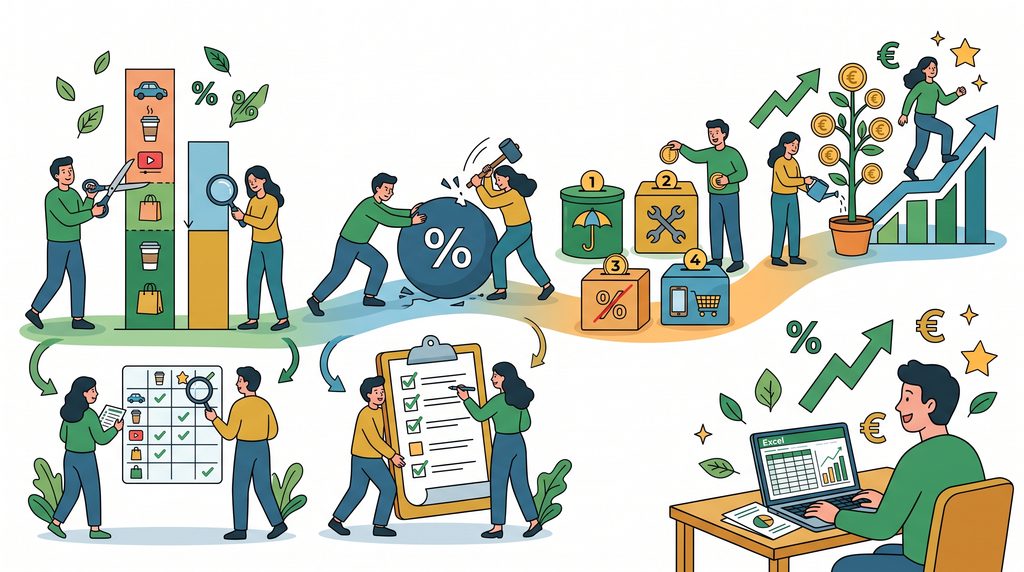
Rezervy môžeme rozdeliť do 4 kategórií:
- Rezerva na výpadok príjmu – prvým cieľom každého kto chce investovať, by mala byť rezerva na vykrytie výdavkov v čase výpadku príjmu. Každý z nás môže prísť o prácu, prísť o príjem kvôli chorobe alebo rodičovstvu. Pre takýto prípad potrebujeme mať k dispozícii rezervu, ktorá bude uložená na obyčajnom bankovom účte, aby bola vždy poruke, keď ju budete potrebovať. Jej výška závisí od každého subjektívneho názoru, odporúča sa ju mať aspoň vo výške výdavkov na obdobie 6 mesiacov.
- Rezerva na nepredvídateľné výdavky – táto rezerva je určená na výdavky, ktoré sme vo svojej tabuľke nepredvídali a chceme byť pripravený mať k dispozícii peniaze bez potreby míňania predchádzajúcej rezervy alebo investícii. Medzi takéto výdavky môže patriť napr. nový spotrebič, opravy na auto prevyšujúce našetrené peniaze na akumulačnom účte a pod.
- Rezerva na splatenie dlhov – ak máme nevýhodné dlhy alebo dlhy s vysokým úrokom, je vhodné využiť možnosť predčasného splatenia alebo mimoriadnej splátky. Vďaka tomu dokážeme výrazne znížiť výdavky na dlhy. Ak sa nás týka tento prípad, mali by si mali vytvoriť rezervu na takého mimoriadny splátky.
- Rezerva na konkrétny výdavok – sem patria výdavky, ktoré sú väčšinou jednorazové, a preto ich nemáme zaradené do tabuľky štandardných výdavkov. Ide napr. o šetrenie si peňazí na nový telefón, počítač alebo iné výdavky, ktoré by sme si štandardne nevedeli vykryť z vreckového.
Ako znížiť výdavky
V tabuľke máme stĺpec H, ktorý sa volá Návrh na zníženie. Sem by sme si mali zapisovať návrhy, ako daný výdavok znížiť, prípadne eliminovať.
Ako znížiť výdavky
Keď už máme svoje výdavky spísané a rozpočítané na jednotlivé mesiace, môžeme sa pozrieť na to, kde by sa dali znížiť. Práve na tento účel slúži stĺpec H s názvom Návrh na zníženie. Do tohto stĺpca si zapisujeme konkrétne nápady, ako daný výdavok znížiť, prípadne ho úplne eliminovať.
Nemusíme pritom hľadať úspory za každú cenu. Cieľom nie je vzdať sa všetkého, čo nám robí radosť, ale nájsť výdavky, pri ktorých dokážeme ušetriť bez výrazného zníženia kvality života. Niekedy stačí zmeniť dodávateľa, porovnať ceny, upraviť svoje návyky alebo sa zamyslieť nad tým, či danú službu skutočne využívame.
Pri každom výdavku sa skúsme zamyslieť nad tromi otázkami:
- Dá sa výdavok znížiť? Napríklad výberom lacnejšej alternatívy alebo výhodnejšej ponuky.
- Dá sa mu predísť? Napríklad lepším plánovaním nákupov alebo pravidelnou údržbou.
- Oplatí sa nám vôbec? Platíme za niečo, čo pravidelne využívame a čo nám prináša hodnotu?
Príklady návrhov na zníženie výdavkov
- Diaľničné známky: Pred kúpou si overiť, či sa pri plánovaných cestách oplatí ročná známka alebo kratšia platnosť.
- Prezutie a pneumatiky: Porovnať ceny pneuservisov, objednať sa mimo najvyťaženejšieho obdobia a pneumatiky kupovať s predstihom.
- Servis a opravy auta: Dodržiavať plán údržby, porovnávať ceny servisov a predchádzať drahším poruchám pravidelnou kontrolou vozidla.
- Zákonná a havarijná poistka: Raz ročne porovnať ponuky poisťovní a preveriť, či rozsah poistenia zodpovedá hodnote auta a našim potrebám.
- Tankovanie: Porovnávať ceny čerpacích staníc, využívať výhodné vernostné programy a obmedziť zbytočné jazdy.
- Internet a TV: Overiť konkurenčné ponuky, vyjednať lepšiu cenu alebo zrušiť balík televíznych programov, ktoré nesledujeme.
- Elektrina: Znížiť spotrebu, odstrániť zbytočné odbery v pohotovostnom režime a preveriť výhodnosť tarify.
- Netflix, Disney+, HBO a YouTube Premium: Ponechať si len služby, ktoré skutočne využívame, a ostatné predplatné striedať podľa aktuálnej ponuky.
- Microsoft a Google: Skontrolovať platené licencie a cloudové úložiská, odstrániť nepotrebné predplatné a využiť bezplatné možnosti, ak nám postačujú.
- Potraviny: Plánovať jedálny lístok, nakupovať podľa zoznamu, obmedziť plytvanie a porovnávať jednotkové ceny výrobkov.
- Káva: Obmedziť nákup kávy mimo domu alebo si ju častejšie pripravovať doma.
- Oblečenie a topánky: Nakupovať podľa skutočnej potreby, využívať výpredaje a uprednostniť kvalitné veci s dlhšou životnosťou.
- Kozmetika a procedúry: Prehodnotiť frekvenciu návštev, porovnať ceny a obmedziť služby, ktoré pre nás nemajú dostatočnú hodnotu.
- Letná a zimná dovolenka: Plánovať dovolenku v predstihu, porovnávať destinácie a termíny a stanoviť si maximálny rozpočet.
- Rodinné výlety: Častejšie vyberať bezplatné alebo lacnejšie aktivity, napríklad turistiku, cyklovýlety či návštevy prírodných lokalít.
- Vreckové: Dohodnúť si pravidelnú sumu a viesť deti k tomu, aby s ňou hospodárili.
- Školské potreby a oblečenie pre deti: Vopred skontrolovať, čo už máme, nakupovať podľa zoznamu a využiť výmenu alebo predaj zachovalých vecí.
- Narodeniny, meniny, Vianoce a Veľká noc: Stanoviť si rozpočet na darčeky a výzdobu a nakupovať s predstihom.
Do stĺpca H si zapisujme najmä také návrhy, ktoré vieme reálne uskutočniť. Namiesto všeobecného „minúť menej na potraviny“ si môžeme napísať napríklad „plánovať nákupy podľa jedálneho lístka a obmedziť donášku jedla na polovicu“.
Dôležité je, aby sa návrh nezastavil iba pri nápade. Keď si vyberieme konkrétne opatrenie, môžeme ho postupne zaviesť do praxe a sledovať, či sa nám výdavky skutočne znižujú. Aj malá mesačná úspora môže za rok predstavovať zaujímavú sumu, ktorú môžeme využiť na budovanie rezervy, splácanie dlhov alebo investovanie.
Ako pracovať s dlhmi
Dlhy sú súčasťou finančného života mnohých domácností. Hypotéka, úver na auto alebo spotrebný úver nemusia automaticky predstavovať problém. Dôležité je, aby sme mali prehľad o tom, koľko ešte dlhujeme, koľko nás dlhy stoja a či ich dokážeme bez problémov splácať.
V tejto časti tabuľky si preto evidujeme všetky svoje dlhy a záväzky. Okrem výšky mesačnej splátky je dôležité poznať aj aktuálny zostatok dlhu, úrokovú sadzbu, zostávajúcu dobu splácania a prípadné poplatky. Vďaka týmto údajom dokážeme lepšie posúdiť, ktoré dlhy si vyžadujú našu pozornosť a na ktoré sa oplatí zamerať ako prvé.
Ako postupovať pri splácaní dlhov?
1. Urobme si kompletný prehľad
Súbor obsahuje list s názvom Dlhy. V ňom si spíšme všetky úvery, kreditné karty, povolené prečerpania a ďalšie záväzky. Pri každom dlhu zaznamenajme, koľko ešte dlhujeme, akú splátku platíme každý mesiac a aké úroky nám veriteľ účtuje. Nezabudnime ani na prípadné nedoplatky.
2. Zabezpečme pravidelné splácanie
Základom je platiť splátky včas, aby sme sa vyhli sankciám, úrokom z omeškania a zbytočným poplatkom. Splátky by mali byť zahrnuté v našom mesačnom rozpočte rovnako ako ostatné pravidelné výdavky.
3. Určme si poradie splácania
Ak máme viacero dlhov, nemusíme ich všetky splácať rovnakým tempom. Na všetkých záväzkoch naďalej platíme požadované minimálne splátky a peniaze navyše smerujeme na vybraný dlh.
Existujú dva základné prístupy:
- Metóda najvyššieho úroku: Ako prvý splácame dlh s najvyššou úrokovou sadzbou. Zvyčajne tak minimalizujeme celkové náklady na úroky.
- Metóda najnižšieho zostatku: Ako prvý splácame dlh s najnižším zostatkom bez ohľadu na úrok. Rýchlejšie dosiahnuté výsledky nám môžu pomôcť udržať motiváciu.
Po splatení jedného dlhu presunieme peniaze, ktoré sme naň používali, na ďalší záväzok. Takto postupne zvyšujeme sumu, ktorou splácame nasledujúce dlhy.
4. Preverte si možnosti zníženia nákladov
Pri niektorých úveroch sa môže oplatiť refinancovanie alebo zmena podmienok. Porovnajme si úrokovú sadzbu, poplatky, zostávajúcu dobu splácania a celkovú sumu, ktorú ešte zaplatíme. Nižšia mesačná splátka totiž nemusí automaticky znamenať lacnejší úver, ak sa zároveň výrazne predĺži doba splácania.
Čo je naším cieľom?
Cieľom nie je iba znižovať výšku dlhov, ale postupne získať väčšiu kontrolu nad vlastnými financiami. Každý splatený záväzok znamená, že v budúcnosti budeme mať menej peňazí viazaných na splátky a viac priestoru na tvorbu rezervy, sporenie či investovanie.
Keď splatíme dlh, uvoľnené peniaze by sme mali začať využívať cielene. Ak ich automaticky presunieme na iné výdavky, naša finančná situácia sa nemusí výrazne zlepšiť. Ak ich však presmerujeme do rezervy alebo na splatenie ďalšieho dlhu, postupne si vytvoríme pevnejšie základy finančnej stability.
Prejdi na ďalší krok: Investovanie.