Investovanie
Investovanie je spôsob, ako postupne zhodnocovať svoje peniaze a budovať majetok do budúcnosti. Na rozdiel od sporenia, ktorého hlavným cieľom je odložiť si peniaze na neskôr, pri investovaní sa snažíme dosiahnuť výnos tým, že svoje peniaze vložíme do aktív, ktorých hodnota môže v priebehu času rásť alebo ktoré nám prinášajú príjem.
Investovanie môže na prvý pohľad pôsobiť zložito. Existuje množstvo produktov, stratégií a názorov na to, kam a kedy investovať. V skutočnosti však nemusíme byť odborníkmi na finančné trhy ani sledovať každý deň vývoj cien. Pre väčšinu ľudí je dôležitejšie pochopiť základné princípy, stanoviť si cieľ a vytvoriť si systém, ktorého sa dokážu dlhodobo držať.
Kedy začať investovať?
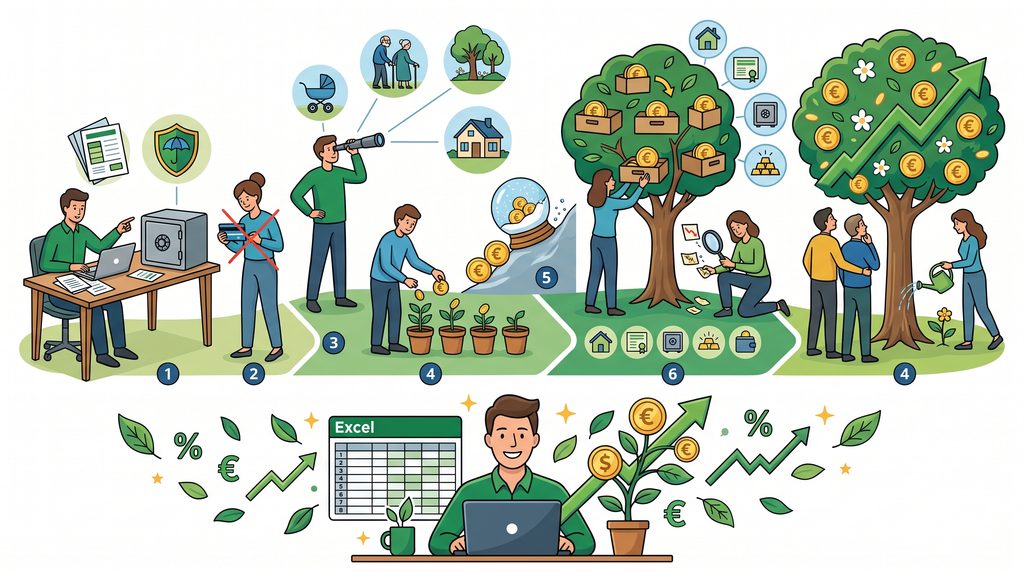
Pred začiatkom investovania je vhodné urobiť si poriadok vo vlastných financiách. Mali by sme vedieť, koľko zarábame, koľko míňame a akú sumu dokážeme pravidelne odkladať bez toho, aby sme ohrozili svoj bežný rozpočet. Ak ste postupne urobili všetky predchádzajúce kroky, tak ste pripravený začať s investovaním.
Znovu pripomíname, že je dôležité mať vytvorenú finančnú rezervu na nečakané situácie, napríklad výpadok príjmu alebo neplánované opravy. Peniaze, ktoré môžeme potrebovať v blízkej budúcnosti, spravidla nie je vhodné vystavovať výraznému kolísaniu hodnoty na finančných trhoch. Osobitnú pozornosť si zaslúžia aj dlhy. Ak máme drahé spotrebné úvery alebo dlhy na kreditných kartách, ich splatenie môže byť finančne výhodnejšie než investovanie. Závisí to od úrokov, podmienok úverov a našej celkovej situácie.
Základné pravidlá investovania
1. Stanovme si cieľ
Pred investovaním by sme mali vedieť, prečo investujeme. Môže ísť o zabezpečenie na dôchodok, vytvorenie majetku pre deti, kúpu nehnuteľnosti alebo dosiahnutie väčšej finančnej nezávislosti.
Cieľ nám pomôže určiť, koľko peňazí potrebujeme investovať, ako dlho ich môžeme nechať investovaných a aké riziko sme ochotní podstúpiť.
2. Investujme pravidelne
Nemusíme čakať, kým našetríme veľkú sumu. Investovať môžeme aj menšie čiastky, napríklad každý mesiac po výplate. Pravidelné investovanie nám pomáha vytvoriť si návyk a znižuje potrebu rozhodovať sa podľa aktuálnej situácie na trhu.
V našej tabuľke môžeme využiť 2 typy podúčtov: UAkum (akumulačný podúčet) a UOkam (okamžité výdavky, ktoré platíme ihneď po výplate):
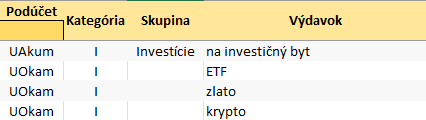
- UAkum – tento podúčet nám môže slúžiť na akumuláciu finančných prostriedkov, ktoré chceme použiť na nákup väčšej investície jednorazovo, napr. chceme si odkladať peniaze na kúpu investičného bytu.
- UOkam – týmto si označíme položky, ktoré budeme platiť vždy po výplate. Ideálne je mať tieto položky na autopilotovi, tzn. budú sa platiť automaticky cez trvalý príkaz.
Dôležitá je najmä dlhodobá disciplína. Pravidelné investovanie však nezaručuje zisk ani neodstraňuje riziko straty.
3. Využívajme silu zloženého úročenia
Zložené úročenie znamená, že výnosy z našich investícií môžu v ďalších obdobiach samy vytvárať ďalšie výnosy. Ak peniaze investujeme dlhodobo a dosiahnuté výnosy ponechávame investované, ich efekt sa môže postupne zväčšovať.
Práve preto môže mať skorší začiatok investovania významný vplyv na výslednú hodnotu majetku. Výsledok však závisí od dosiahnutých výnosov, poplatkov, daní a vývoja trhu.
4. Rozkladajme riziko
Nie je rozumné staviť celú budúcnosť na jednu spoločnosť, jeden sektor alebo jednu investíciu. Rozloženie peňazí medzi rôzne aktíva pomáha obmedziť vplyv problémov jednej konkrétnej investície na celé portfólio.
Jednou z možností sú diverzifikované ETF fondy, ktoré môžu obsahovať stovky až tisíce spoločností. Ani široko diverzifikovaný fond však nie je bez rizika a jeho hodnota môže výrazne klesnúť.
5. Sledujme poplatky
Poplatky za nákup, správu investícií alebo vedenie účtu znižujú náš výsledný výnos. Aj zdanlivo malý rozdiel v ročných nákladoch môže pri dlhodobom investovaní predstavovať významnú sumu.
Preto by sme mali porovnávať nielen očakávané výnosy, ale aj celkové náklady jednotlivých investičných možností.
6. Myslime dlhodobo
Finančné trhy prirodzene kolíšu. Niektoré roky môžu priniesť výrazné zisky, iné straty. Ak investujeme s dlhodobým cieľom, nemali by sme svoje rozhodnutia meniť pri každom poklese trhu.
Zároveň však musíme počítať s tým, že výnosy nie sú garantované a ani dlhý investičný horizont nezaručuje, že svoju investíciu zhodnotíme.
Do čoho môžeme investovať?
Existuje viacero možností, ktoré sa líšia potenciálnym výnosom, rizikom, nákladmi a náročnosťou správy.
- Sporiace účty a termínované vklady: Vhodné najmä na krátkodobé ciele a uloženie rezervy. Ich výnos môže zaostávať za infláciou.
- Dlhopisy: Predstavujú formu úverovania štátu alebo spoločnosti. Ich riziko závisí okrem iného od bonity emitenta, splatnosti a úrokových sadzieb.
- Akcie: Predstavujú vlastnícky podiel v spoločnosti. Ponúkajú potenciál rastu, ale ich cena môže výrazne kolísať.
- ETF fondy: Umožňujú investovať do koša aktív, napríklad do širokého akciového indexu, prostredníctvom jedného investičného produktu.
- Nehnuteľnosti: Môžu prinášať príjem z prenájmu alebo výnos z rastu hodnoty, vyžadujú však vyšší kapitál a prinášajú aj náklady na údržbu a správu.
- Zlato a ďalšie komodity: Môžu plniť určitú úlohu v portfóliu, ich cena však kolíše a samy osebe spravidla nevytvárajú pravidelný príjem.
Výber investície by mal vychádzať z našich cieľov, časového horizontu, finančnej situácie a ochoty znášať riziko. To, čo je vhodné pre jedného človeka, nemusí byť vhodné pre druhého. Pri výbere investičného produktu si overme aj jeho podmienky, daňové dôsledky a prípadnú ochranu investora. Minulé výnosy nie sú zárukou budúcich výsledkov.
Investovanie ako súčasť osobných financií
Investovanie by nemalo byť izolovanou aktivitou, ale prirodzenou súčasťou nášho finančného plánu. Najskôr potrebujeme vedieť, kam naše peniaze odchádzajú, následne vyrovnať nepravidelné výdavky, vytvoriť rezervu a zabezpečiť zvládnuteľnú úroveň dlhov. Až potom dokážeme lepšie určiť, akú časť svojich príjmov môžeme dlhodobo investovať.
Nemusíme zarábať veľa, aby sme mohli začať investovať. Potrebujeme predovšetkým poznať svoje financie, mať realistický plán a dodržiavať ho. Aj menšie pravidelné sumy môžu v dlhom časovom horizonte vytvoriť základ budúceho majetku. Rozhodujúce je začať zodpovedne, rozumieť rizikám a robiť rozhodnutia, ktoré zodpovedajú našim možnostiam.
Prejsť na ďalší krok: Udržiavanie rozpočtu osobných financií.